公開 : 更新 :
小牧市で相続した土地を売却するには?確認事項と進め方
この記事のポイント
- 相続した土地を買主へ所有権移転登記するには、先に相続登記が必要となる
- 相続登記は2024年4月に義務化され申請期限がある
- 共有名義や相続人複数の場合は遺産分割協議の合意形成が鍵
- 譲渡所得税は所有期間で税率が変わり取得費加算の特例も確認が必要
- 空き家の3,000万円控除は建築年や要件を市の確認書で照合する
小牧市内に実家や土地を相続し、売却を考え始めた方に向けた記事です。相続登記や遺産分割協議、必要書類、税金の手続きは複雑に見えますが、順番に進めれば迷わず対応できます。本記事では、権利関係の確認から相続登記の申請、査定・契約の進め方、費用や譲渡所得税の考え方まで、小牧市で相続した土地を売却するまでの流れを具体的に整理します。まずは全体の手順を把握することから始めましょう。
小牧市で相続した土地を売却するまでの5ステップ
相続した土地を売却する際は、財産調査や遺産分割協議を進め、買主への所有権移転登記までに相続登記を済ませる必要があります。
全体の流れが一目でわかる
相続した土地を売るまでの道筋は、大きく5つの段階に分けられます。まず遺言書の有無を確認し、相続財産を調査すること。次に相続人全員で遺産分割協議を行い、誰がどの財産を取得するかを決めます。相続税がかかる場合は、死亡を知った日の翌日から10か月以内に申告・納税します。一方、相続登記は相続税の申告とは別の手続きであり、税務署での手続きを待たずに法務局へ申請できます。
相続登記を済ませたうえで、買主への所有権移転登記を行うという順番です。不動産会社への相談や査定は相続登記前でも可能ですが、売却を進める際は相続登記の完了時期を見据えて準備する必要があります。全体の流れを整理し、相続税の申告期限と相続登記の期限をそれぞれ確認しながら進めましょう。
戸籍謄本や住民票の収集、固定資産評価証明書の取得など、書類の準備だけでも意外と時間がかかります。全体の流れを先に把握しておくと、今どの段階にいるのかが見えやすくなり、不安も軽くなるはずです。
ステップ | 主な内容 | 確認ポイント |
|---|---|---|
1 | 遺言書の有無・相続財産を確認 | 土地や建物など相続対象を整理する |
2 | 相続人を確定し、遺産分割協議 | 誰がどの財産を取得するか決める |
3 | 相続税の申告・納税(必要な場合) | 死亡を知った日の翌日から10か月以内 |
4 | 相続登記を申請 | 買主への所有権移転登記までに完了させる |
5 | 査定・売却活動、契約・引き渡し | 登記の完了時期と売却日程を調整する |
遺産分割協議から相続登記までの期間の目安
相続人の調査や相続不動産の確認、遺産分割協議、相続登記にかかる期間は、相続人の人数や戸籍の収集範囲、不動産の数、協議の進み方などによって大きく異なります。
書類の取得先が本籍地の役場など複数に分かれる場合や、相続人が遠方に住んでいる場合、不動産が複数ある場合などは、準備に時間がかかることがあります。売却時期の希望がある場合は、必要書類と手続きの順序を早めに確認しておくことが大切です。
売却前に相続登記を済ませる理由
亡くなった方の名義のままでは、買主へ直接所有権移転登記をすることはできません。相続人から買主へ所有権を移すには、先に被相続人から相続人への相続登記を行い、その後に売買による所有権移転登記を行う必要があります。
相続登記が済んでいない状態でも、不動産会社への相談や査定は可能です。また、相続登記前に売買契約を締結した場合でも、買主への所有権移転登記までには相続登記を済ませる必要があります。相続した実家や土地の売却を考え始めたら、早めに名義変更の見通しを立てておくことが大切です。
売却前に確認すべき相続不動産の権利関係
売却を進める前に、遺言書の有無、共有名義かどうか、相続人全員の合意状況を確認しておく必要があります。
遺言書の有無と財産調査の進め方
最初に確認すべきは、被相続人が遺言書を残していたかどうかです。有効な遺言書があれば原則としてその内容に従いますが、無い場合は登記簿謄本や固定資産評価明細書をもとに、財産を一つひとつリストアップしていく作業が必要になります。
どこにどんな不動産を所有していたか分からない場合は、令和8年2月2日に始まった所有不動産記録証明制度を使うと、法務局で名義人単位の不動産一覧(所有不動産記録証明書)を取得できます。ただし、登記記録上の氏名・住所と検索条件が異なる場合などは検索結果として抽出されないことがあるため、固定資産税の納税通知書や名寄帳などと合わせて確認するとよいでしょう。固定資産に関する証明書などは、小牧市役所の課税課で確認できます。
共有名義になっている土地の売却方法
親が亡くなった後、実家を母親と子ども複数人の共有名義で相続しているケースは少なくありません。共有名義の不動産を売却する場合、共有者全員の合意と署名・押印が必要になるのが基本です。
一人でも反対する共有者がいると、原則としてその土地全体を売却することはできません。共有者間で「売却して現金を分配する」という方向で合意できれば、売買契約自体は他の単独所有の土地と同じ流れで進められます。共有名義のまま長期間放置すると、相続人がさらに増えて権利関係が複雑になることもあるため、早い段階で共有者同士の意向を確認しておくことが大切です。
相続人が複数いる場合の合意形成のポイント
相続人が複数いる場合、遺産分割協議で「不動産を誰か一人が相続するのか」「売却して現金で分けるのか」を決める必要があります。不動産は預貯金のように単純に分けられないため、この段階で意見が分かれやすい部分でもあります。
利用できる税金の控除や特例は、遺産の種類や分け方によって変わってくる点も見落とせません。たとえば空き家の3,000万円特別控除は相続人の数によって控除額が変わる場合があるため(後述)、分割方法を決める段階から売却後の税負担まで含めて話し合っておくと、後々のトラブルを避けやすくなります。感情的な対立を避けるためにも、決まったことは必ず遺産分割協議書として書面に残し、相続人全員が実印で押印しておきましょう。
相続登記(名義変更)の申請方法と必要書類
相続登記は2024年4月から義務化されており、期限内に済ませることが売却の前提条件になります。
相続登記の義務化と申請期限
相続登記は令和6年(2024年)4月1日から義務化されました。相続により不動産を取得したことを知った日から3年以内に登記の申請をする必要があります。また、遺産分割によって不動産を取得した場合は、基本的な申請義務とは別に、遺産分割が成立した日から3年以内に、その内容に沿った登記を申請する必要があります。
施行日より前に発生していた相続についても対象になり、こちらは令和9年3月31日までに登記するのが期限の目安とされています。正当な理由がないまま期限内に申請しないと、10万円以下の過料の対象になる場合があります。過料は必ず科されるものではありませんが、「まだ大丈夫」と後回しにしているうちに相続人がさらに増え、収集すべき戸籍や合意形成の手間が膨らんでいくケースも見られます。小牧市内で実家や土地を相続された方は、売却の予定が具体的になっていなくても、早めに登記の準備を進めておくと安心です。
法務局への申請に必要な書類一覧【チェックリスト】
遺産分割協議によって不動産を相続する場合、法務局への申請には次のような書類が必要になります。
書類 | 主な取得先 |
|---|---|
被相続人の出生から死亡までの戸籍謄本等 | 被相続人の本籍地の市区町村役場 |
相続人の戸籍謄本 | 各相続人の本籍地の市区町村役場 |
不動産を相続する人の住民票 | 住所地の市区町村役場 |
遺産分割協議書(相続人全員の実印押印) | 相続人が作成 |
相続人全員の印鑑証明書 | 住所地の市区町村役場 |
固定資産評価証明書 | 不動産所在地の市区町村役場(小牧市は課税課) |
法定相続分どおりに登記する場合は遺産分割協議書は不要ですが、代わりに法定相続情報一覧図を取得しておくと、後の手続きがスムーズになることがあります。戸籍謄本や印鑑証明書など原本提出が必要な書類でも、原本還付の手続きを行えば返却を受けられるものがあります。ほかの相続手続きで再利用する予定がある場合は、申請前に原本還付の方法を確認しておくと安心です。
自分で申請する場合と司法書士に依頼する場合の違い
相続登記は相続人自身で申請することも可能です。ただし、対象の不動産が遠方にある場合や、複数の不動産を同時に相続した場合は、戸籍の収集や書類作成に想像以上の時間と労力がかかります。
司法書士は登記の専門家として、こうした書類収集から申請までを代行できます。特に、相続人の一部が遠方に住んでいる、山林や空き家など複数の不動産が絡む、といったケースでは、専門家に依頼したほうが結果的に早く進むことも多いようです。費用はかかりますが、その分、平日に法務局や役場へ足を運ぶ手間や、書類の不備による再提出のリスクを抑えられる点はメリットといえます。売却まで見据えている場合、不動産会社の紹介まで一括して相談できる司法書士事務所を選ぶという選択肢もあります。
小牧市の土地売却査定から売買契約までの進め方
査定の準備から境界確定、仲介か買取かの選択、契約後の引き渡しまでを順番に確認していきます。
査定を依頼する前に準備しておきたい資料
査定を依頼する際は、権利関係を示す書類(登記簿謄本、権利証や登記識別情報など)に加え、建築確認書や測量図、固定資産税の評価証明書や納税通知書があると査定の精度が上がります。特に訪問査定では、建物の状態や過去のリフォーム歴を説明できると、より実態に近い金額が提示されやすくなります。
小牧市内の土地の実際の取引データを見ると、国土交通省の不動産情報ライブラリによる2024年第3四半期から2026年第1四半期までの集計で、宅地131件の坪単価の中央値はおよそ32万円/坪、25〜75パーセンタイルはおよそ24万円〜40万円/坪となっています。これはあくまで実際に成約した取引の参考値であり、立地や面積、道路付けによって個別の価格は大きく変わる点には注意が必要です。
境界確定・測量が必要になるケース
古い時代に測量された図面をもとに登記されている土地では、登記簿上の面積と実際の敷地面積が異なっていることがあります。買主側が値引き交渉の材料として測量を求め、再測量の結果、登記より実際の面積が大きかったと判明する例も見られます。
境界が不明確なまま売却を進めると、後になって隣地所有者との間でトラブルになるリスクがあります。すべての土地で測量が義務付けられているわけではありませんが、境界が曖昧な土地や、隣地との塀・フェンスの位置がはっきりしない土地では、事前に境界確定測量を行っておくと、買主にも安心して購入を検討してもらいやすくなります。
仲介と買取、どちらを選ぶべきか
土地の売却方法には、不動産会社が買主を探す「仲介」と、不動産会社自身が買主となる「買取」の2つがあります。仲介は時間をかけて市場価格に近い金額での売却を目指せる一方、買主が見つかるまでの期間が読みにくいという面があります。
買取は不動産会社が直接購入するため、価格は仲介より低めになりやすいものの、成約までの期間を短縮できるのが特徴です。相続した空き家をできるだけ早く手放したい、複数の相続人がいて早期の現金化を優先したい、といった事情がある場合は買取が向いています。逆に、時間の余裕があり、少しでも高く売りたいという場合は仲介を選ぶほうが結果に結びつきやすいでしょう。小牧市内には相続に関する相談に対応する地元の不動産会社もあるため、複数社に査定を依頼し、仲介と買取それぞれの見積もりを比較してから判断するのがおすすめです。
売買契約から引き渡しまでの流れ
査定額に納得できたら、不動産会社と媒介契約を結び、売却活動が始まります。買主が見つかると、売買契約を締結し、手付金の受け渡しを行うのが一般的な流れです。
契約後は、残代金の支払いと同時に所有権移転登記の手続きを行い、建物がある場合は鍵の引き渡しなどを経て取引が完了します。相続した土地では、買主への所有権移転登記の前に相続登記を済ませる必要があるため、登記のタイミングと売買契約のスケジュールを事前に不動産会社とすり合わせておくと、引き渡しまでを滞りなく進められます。
相続した土地の売却にかかる費用と税金
相続した土地の売却では、登記や仲介にかかる費用と、譲渡所得税の計算方法を分けて理解しておく必要があります。
登録免許税・仲介手数料などの費用一覧【表で確認】
相続した土地を売却する際にかかる主な費用は、次のとおりです。
費用の種類 | 内容の目安 |
登録免許税(相続登記) | 固定資産税評価額×0.4%が本則税率 |
仲介手数料 | 宅地建物取引業法で上限が規定される |
売買契約書の印紙税 | 契約金額に応じた金額 |
登記費用(名義変更・抵当権抹消等) | 司法書士に依頼する場合は別途手数料 |
相続登記の登録免許税には、令和9年3月31日までの期限付きで免税措置が設けられている場合があります。相続で土地を取得した人が登記前に死亡した場合の登記や、不動産の価額が100万円以下の土地の相続登記が対象です。自分のケースが対象になるかは、法務局や司法書士に確認するのが確実です。
譲渡所得税と取得費加算の特例
土地を売却して利益が出た場合、譲渡所得税がかかります。譲渡所得は「売却価格-(取得費+譲渡費用)-特別控除額」で計算し、取得費が分からない場合は売却価格の5%を取得費とみなすことができます。
税率は所有期間で大きく変わります。所有期間は被相続人が取得した時点から引き継いで計算するため、親が長年住んでいた実家であれば、多くの場合5年を超える長期譲渡所得に区分されます。長期譲渡所得の税率は所得税15%、住民税5%に加え、復興特別所得税として基準所得税額の2.1%が上乗せされ、合計はおよそ20.315%です。所有期間が5年以下の短期譲渡所得では、所得税30%、住民税9%に復興特別所得税が加わり、合計はおよそ39.63%になります。つまり、築年数がどれだけ古くても、税率を決めるのは建物の古さではなく、被相続人から引き継いだ所有期間だという点を押さえておく必要があります。
相続税を納めている場合は、取得費加算の特例により、相続税額の一部を取得費に加算できる制度もあります。適用には、相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに譲渡することが要件の一つとされています。この特例を使えるかどうかで譲渡所得税の負担が変わってくるため、相続税を申告した方は売却のタイミングとあわせて確認しておくとよいでしょう。
相続税の申告期限との関係
相続税の申告と納税は、被相続人の死亡を知った日の翌日から10か月以内に行う必要があります。遺産の総額が基礎控除額を超えない場合は申告自体が不要ですが、超える場合は期限内に申告書を提出しなければなりません。
取得費加算の特例を使う場合、この申告期限が譲渡のタイミングを決める基準にもなります。売却を急ぐ必要がない場合でも、相続税の申告期限と特例の適用期限を意識しながら売却時期を検討すると、税負担を抑えやすくなります。空き家の3,000万円特別控除など他の特例と合わせて検討したい場合は、早めに税務署や税理士へ相談しておくと安心です。
相続した土地の売却で注意したいポイント
空き家の管理、査定と成約価格の差、遺産分割の停滞という3つのつまずきやすい点を押さえておくと安心です。
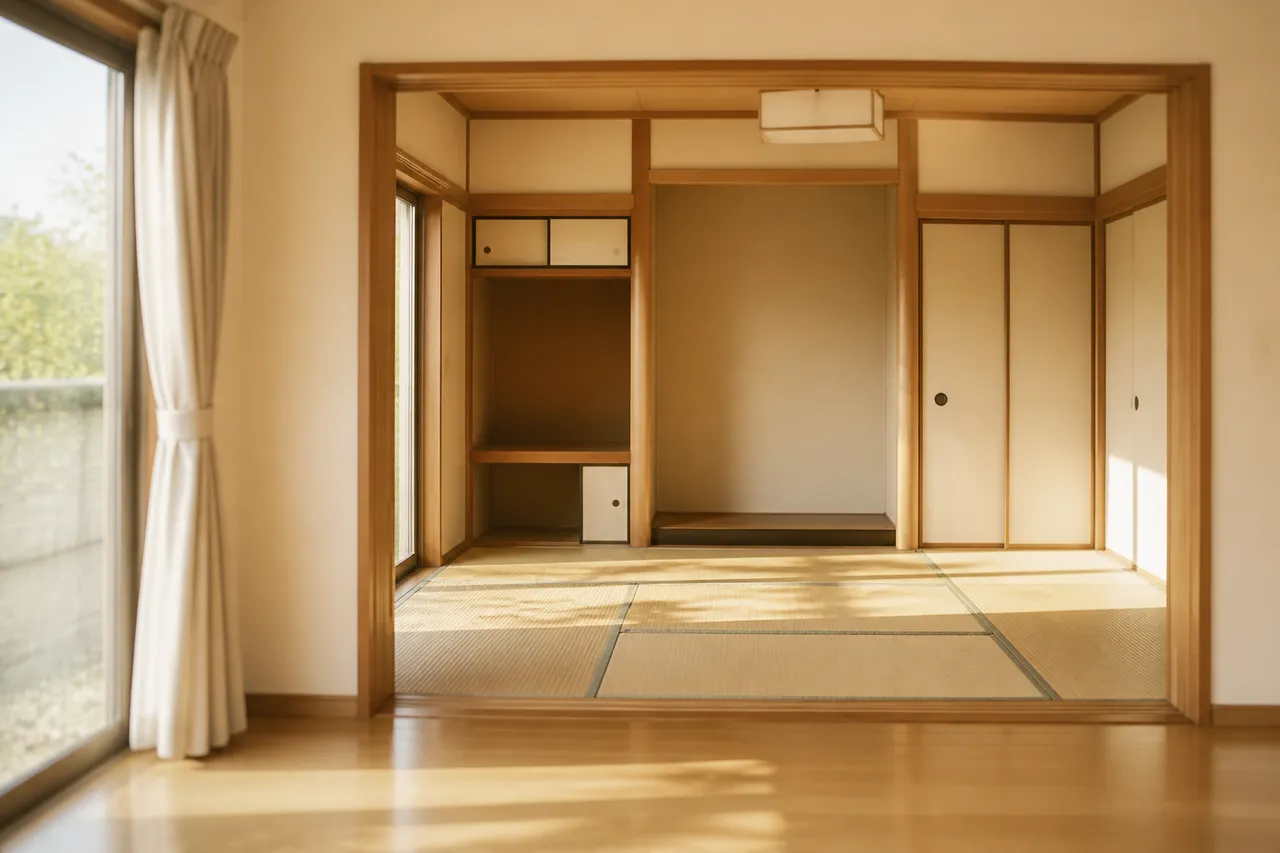
空き家になった実家の土地を売る際の注意点
相続した実家が空き家のままになっている場合、被相続人の居住用財産を売ったときの3,000万円特別控除が使える可能性があります。対象になるのは昭和56年5月31日以前に建築された家屋などで、相続開始から3年を経過する日の属する年の12月31日までに、売却代金1億円以下で譲渡することなどが要件です。
適用には、家屋所在地の自治体が発行する「被相続人居住用家屋等確認書」が必要です。小牧市でもこの確認書を発行しています。家屋を残したまま譲渡する場合は、譲渡時に一定の耐震基準を満たす方法のほか、令和6年1月1日以後の譲渡では、譲渡の日の属する年の翌年2月15日までに耐震基準を満たすか、家屋を全部取り壊すことで対象となる場合があります。要件に当てはまるかは、市の窓口や税務署に事前に確認しておくと安心です。
査定価格と実際の成約価格が異なる理由
不動産会社から提示される査定価格は、あくまで「この金額なら売れるだろう」という見立てであり、実際の成約価格とは異なる場合があります。高めの査定額で売り出しても、反響が少なければ値下げを重ねることになり、結果的に当初の想定より低い価格で成約することも珍しくありません。
これは、査定額が競合物件の状況や需要の見込みを踏まえた「予想」であるのに対し、成約価格は実際に買主が現れて初めて決まる「結果」だからです。複数の不動産会社に査定を依頼し、査定額の根拠(近隣の取引事例や道路付け、面積の考え方など)まで説明してもらうと、その金額がどの程度の根拠に基づいているかが見えやすくなります。査定額の高さだけで媒介契約を決めず、説明の納得感も含めて会社を選ぶことをおすすめします。
遺産分割協議がまとまらないときの対処法
不動産以外にまとまった財産がなく、相続人同士で分け方の意見が一致しないケースは少なくありません。不動産は現金と違って公平に分けにくいため、誰がどれだけ取得するかで話し合いが長引きやすい財産です。
このような場合、相続人同士の話し合いだけで解決が難しければ、弁護士などの専門家に相談する方法があります。話し合いがどうしても進まない場合は、家庭裁判所の調停・審判といった手続きに進む選択肢もあります。土地を売却して現金に換えたうえで分配するという方針が決まれば、相続人それぞれの取り分を明確にしやすくなるため、早い段階で「売却して分ける」という大枠だけでも合意しておくと、その後の話し合いが進めやすくなります。
まとめ
相続した土地の売却は、権利関係の確認、相続登記、査定・契約、税金の手続きという順序を押さえれば、複雑に感じられていた手続きも一つずつ整理できます。特に相続人が複数いる場合や共有名義になっているケースでは、遺産分割協議の合意形成が最初のハードルになりやすい点を覚えておくとよいでしょう。
実家をどうするか方針が固まっていない段階でも、司法書士や税理士、不動産会社にそれぞれの役割を理解したうえで相談してみることが、次の一歩につながります。
※掲載内容は執筆時点の情報です。最新情報は各自治体・関係機関の公式ホームページをご確認ください。
出典
- 不動産情報ライブラリ 不動産取引価格情報(国土交通省)|愛知県小牧市 — https://www.reinfolib.mlit.go.jp/#xit001
- No.3208 長期譲渡所得の税額の計算|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- 法務省:相続登記の申請義務化に関する概要資料 — https://www.moj.go.jp/MINJI/minji05_00600.html
- No.3306 被相続人の居住用財産(空き家)を売ったときの特例|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- No.4205 相続税の申告と納税|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4205.htm
- No.3267 相続財産を譲渡した場合の取得費の特例|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
- No.3211 短期譲渡所得の税額の計算|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
- 相続登記・遺贈の登記の申請をされる相続人の方へ(登記手続ハンドブック):法務局 — https://houmukyoku.moj.go.jp/homu/page7_000001_00014.html
- No.3202 譲渡所得の計算のしかた(分離課税)|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
- 0018003-081-01 — https://www.nta.go.jp/publication/pamph/sonota/0018003-081-01.pdf
- 空き家を所有している人はこちら/小牧市 — https://www.city.komaki.aichi.jp/admin/soshiki/toshiseisakubu/toshikeikaku/kyozyusuisin/2/47939.html
- 相続登記の申請が義務化され、申請しない場合は、罰金(過料)になると聞いた。相続登記について教えてほしい。 – 仙台市FAQ よくある質問と回答 — https://guide.callcenter.city.sendai.jp/hc/ja/articles/5130071630238-%E7%9B%B8%E7%B6%9A%E7%99%BB%E8%A8%98%E3%81%AE%E7%94%B3%E8%AB%8B%E3%81%8C%E7%BE%A9%E5%8B%99%E5%8C%96%E3%81%95%E3%82%8C-%E7%94%B3%E8%AB%8B%E3%81%97%E3%81%AA%E3%81%84%E5%A0%B4%E5%90%88%E3%81%AF-%E7%BD%B0%E9%87%91-%E9%81%8E%E6%96%99-%E3%81%AB%E3%81%AA%E3%82%8B%E3%81%A8%E8%81%9E%E3%81%84%E3%81%9F-%E7%9B%B8%E7%B6%9A%E7%99%BB%E8%A8%98%E3%81%AB%E3%81%A4%E3%81%84%E3%81%A6%E6%95%99%E3%81%88%E3%81%A6%E3%81%BB%E3%81%97%E3%81%84
よくある質問
Q小牧市で相続した土地はいつまでに登記すればよいですか?
相続登記は、令和6年4月1日から義務化されており、不動産を取得したことを知った日から3年以内に法務局へ申請する必要があります。それ以前に発生した相続についても義務化の対象となり、期限は原則として令和9年3月31日までとされています。正当な理由なく期限内に申請しないと、10万円以下の過料が科される場合があります。売却するにはこの相続登記を済ませ、名義を相続人に移しておくことが前提になります。
Q共有名義になっている相続した土地は売却できますか?
共有名義の土地でも売却は可能ですが、原則として共有者全員の合意が必要です。共有者の一人が単独で全体を売却することはできないため、まず遺産分割協議で誰が土地を相続するか、または共有のまま売って代金を分配するかを決める必要があります。合意形成に時間がかかる場合は、司法書士や弁護士などの専門家に相談すると進めやすくなります。
Q相続した土地を売るときの譲渡所得税はどのくらいかかりますか?
譲渡所得税の税率は、所有期間が譲渡した年の1月1日時点で5年を超えるかどうかで決まります。5年超の長期譲渡所得は所得税15.315%(復興特別所得税含む)と住民税5%の合計20.315%、5年以下の短期譲渡所得は所得税30.63%と住民税9%の合計39.63%です。相続した土地の所有期間は、被相続人が取得した日から引き継いで計算されるため、親の代から長く所有していた土地は長期譲渡所得になりやすい点に注意が必要です。
Q「取得費加算の特例」とはどのような制度ですか?
取得費加算の特例は、相続税を納めた人が、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに相続財産を譲渡した場合に、納めた相続税額の一部を譲渡所得の取得費に加算できる制度です。取得費が増えることで譲渡所得が圧縮され、結果的に譲渡所得税の負担を抑えられます。適用には確定申告時に相続税の計算明細書などの添付が必要なため、対象になりそうな場合は早めに税務署や税理士へ確認するのがおすすめです。
Q査定金額と実際に売れる成約金額はどのくらい違いますか?
査定金額はあくまで不動産会社による見立てであり、実際の成約価格とは異なることが少なくありません。査定が高すぎると買い手がつかず値下げを重ねる展開になりやすく、逆に相場に近い査定なら早期成約につながりやすい傾向があります。国土交通省の不動産情報ライブラリなどで実際の取引価格を確認し、複数社の査定を比較したうえで、成約実績に基づいた説明をしてくれる会社を選ぶことが大切です。
住まいの相談、まずはお気軽に
不動産の売却・購入、まずは無料で査定・相談してみませんか?
売るか、買うか、まだ決めていなくても大丈夫です。
営業時間 10:00〜18:00 定休日 水曜日
この記事の監修
宅地建物取引士、ファイナンシャルプランナー2級
早川 裕司
不動産業界歴10年。生まれは三重県で、小牧市に住んで15年。以前は名古屋市内のハウスメーカーに5年間勤めていました。